
پسانداز و سرمایهگذاری چه تفاوتی دارند و چگونه باید برای هرکدام برنامهریزی کرد؟ در این مقاله، روشهای حفظ ارزش پول در برابر تورم، سرمایهگذاری در طلای آبشده و مزایای خرید شمش طلای فینورو را بررسی میکنیم تا آگاهانهتر تصمیم بگیرید.
- تفاوت پسانداز و سرمایهگذاری در چیست؟
- چرا پسانداز بهتنهایی برای حفظ ارزش پول کافی نیست؟
- چگونه برای پسانداز و سرمایهگذاری برنامهریزی کنیم؟
- چه زمانی پسانداز انتخاب بهتری است؟
- چه زمانی باید سرمایهگذاری را انتخاب کنیم؟
- اشتباهات رایج در پسانداز و سرمایهگذاری
- سرمایهگذاری در طلای آبشده بهتر است یا خرید شمش طلا؟
- هنگام خرید شمش طلا به چه نکاتی توجه کنیم؟
- قیمت لحظهای طلا چه نقشی در تصمیمگیری برای خرید دارد؟
- سوالات متداول
پسانداز و سرمایهگذاری دو روش مهم برای مدیریت درآمد و برنامهریزی مالی هستند که هر دو به تأمین نیازهای آینده کمک میکنند؛ اما هدف و شیوه استفاده از پول در آنها متفاوت است. پسانداز بیشتر برای هزینههای ضروری و نیازهای کوتاهمدت کاربرد دارد، درحالیکه سرمایهگذاری با هدف حفظ ارزش دارایی و افزایش ثروت در طول زمان انجام میشود.
برای مثال، اگر بخشی از درآمد خود را در حساب بانکی نگه دارید تا در مواقع ضروری به آن دسترسی داشته باشید، در حال پسانداز هستید. اما اگر با در نظر گرفتن اهداف مالی و میزان ریسکپذیری خود، بخشی از پولتان را به خرید طلا اختصاص دهید، در واقع از یک دارایی برای سرمایهگذاری استفاده کردهاید.
این تفاوت در شرایط اقتصادی تورمی اهمیت بیشتری پیدا میکند؛ زیرا افزایش قیمت کالاها و خدمات میتواند قدرت خرید پول نقد را کاهش دهد. به همین دلیل، بسیاری از افراد در کنار ایجاد پسانداز اضطراری، به دنبال داراییهایی مانند طلا هستند تا برای حفظ ارزش سرمایه خود در بلندمدت برنامهریزی کنند.
در ادامه بررسی میکنیم که پسانداز و سرمایهگذاری چه تفاوتهایی دارند، چگونه باید برای هرکدام برنامهریزی کرد و چرا شمش طلا میتواند یکی از گزینههای قابلبررسی برای مدیریت دارایی باشد.
تفاوت پسانداز و سرمایهگذاری در چیست؟
تفاوت اصلی پسانداز و سرمایهگذاری در هدفی است که از کنار گذاشتن پول دنبال میکنید. در پسانداز، دسترسی سریع به منابع مالی و تأمین هزینههای پیشبینینشده اهمیت دارد؛ اما در سرمایهگذاری، تلاش میکنید با انتخاب دارایی مناسب، ارزش پول خود را در برابر تورم حفظ کنید یا آن را افزایش دهید.
البته این تفاوت به معنای بدون ریسک بودن تمام روشهای پسانداز یا سودآور بودن همه سرمایهگذاریها نیست. نگهداری پول نقد ممکن است امنیت و دسترسی آسانتری فراهم کند، اما در دورههای تورمی قدرت خرید آن کاهش مییابد. از سوی دیگر، داراییهایی مانند طلا نیز با نوسان قیمت همراه هستند و ممکن است در برخی دورهها بازدهی منفی داشته باشند.
| معیار مقایسه | سرمایهگذاری | پسانداز |
| هدف اصلی | حفظ یا افزایش ارزش دارایی | تأمین هزینههای ضروری و کوتاهمدت |
| افق زمانی | معمولاً میانمدت و بلندمدت | معمولاً کوتاهمدت |
| ریسک | با توجه به نوع دارایی متفاوت است | در ابزارهای کمریسک معمولاً پایینتر است |
| نقدشوندگی | وابسته به نوع دارایی و شرایط بازار | معمولاً بالا |
| بازدهی | متغیر و همراه با احتمال سود یا زیان | معمولاً محدودتر |
| تأثیر تورم | امکان مقابله با تورم، بدون تضمین حفظ ارزش | احتمال کاهش قدرت خرید |
بنابراین، انتخاب میان این دو روش به شرایط مالی شما بستگی دارد. اگر برای هزینههای ماههای آینده به پول نیاز دارید، پسانداز اولویت بیشتری دارد؛ اما اگر بخشی از درآمدتان مازاد است و میخواهید برای آینده مالی خود برنامهریزی کنید، بررسی فرصتهای سرمایهگذاری منطقی خواهد بود.
چرا پسانداز بهتنهایی برای حفظ ارزش پول کافی نیست؟
تورم یکی از مهمترین عواملی است که باید هنگام برنامهریزی مالی در نظر بگیرید. زمانی که قیمت کالاها و خدمات افزایش پیدا میکند، با مقدار مشخصی پول میتوان اقلام کمتری خریداری کرد. در نتیجه، ممکن است مبلغ پسانداز شما ثابت بماند، اما ارزش واقعی آن در طول زمان کاهش پیدا کند.
برای مثال، فرض کنید امروز مبلغی را برای خرید یک کالای مشخص کنار گذاشتهاید. اگر قیمت آن کالا در سال آینده افزایش پیدا کند و پول شما بازدهی متناسبی نداشته باشد، ممکن است دیگر نتوانید همان کالا را با پسانداز خود تهیه کنید. این موضوع نشان میدهد که حفظ مبلغ پول همیشه به معنای حفظ قدرت خرید نیست.
در چنین شرایطی، سرمایهگذاری در داراییهایی که امکان افزایش ارزش دارند، میتواند بخشی از برنامه مدیریت مالی باشد. طلا یکی از گزینههایی است که به دلیل ماهیت فیزیکی و تأثیرپذیری از عواملی مانند قیمت جهانی اونس و نرخ ارز، مورد توجه سرمایهگذاران قرار میگیرد. البته قیمت آن نیز نوسان دارد و خرید در هر شرایطی به سود منتهی نمیشود.
به همین دلیل، بهتر است بهجای نگهداری تمام دارایی به شکل پول نقد یا اختصاص همه آن به یک بازار، میان نیازهای کوتاهمدت و اهداف بلندمدت تعادل برقرار کنید.
سود مرکب چگونه به رشد سرمایه کمک میکند؟
سود مرکب زمانی ایجاد میشود که بازدهی حاصل از سرمایهگذاری دوباره به اصل سرمایه اضافه شود و در دورههای بعد نیز در کسب بازدهی نقش داشته باشد. این فرایند در سرمایهگذاریهای دارای بازدهی قابلسرمایهگذاری مجدد میتواند به رشد تدریجی دارایی کمک کند.
برای مثال، اگر در یک ابزار مالی دارای بازدهی مثبت سرمایهگذاری کنید و سود حاصل را برداشت نکنید، در صورت تداوم بازدهی، ارزش سرمایه شما میتواند در طول زمان افزایش پیدا کند. هرچه دوره سرمایهگذاری طولانیتر باشد، اثر انباشت بازدهیها نیز ممکن است بیشتر شود.
بااینحال، باید میان سرمایهگذاریهایی که بازدهی آنها دوباره سرمایهگذاری میشود و داراییهایی که سود مشخصی پرداخت نمیکنند، تفاوت قائل شد. شمش طلا بهخودیخود سود دورهای یا سود مرکب ایجاد نمیکند؛ بازدهی آن عمدتاً به تغییر قیمت فروش نسبت به هزینه خرید و سایر هزینههای معامله بستگی دارد.
بنابراین، اگر قصد خرید طلا دارید، بهتر است علاوه بر احتمال رشد قیمت، به هزینههای خریدوفروش، مدتزمان نگهداری و هدف مالی خود نیز توجه کنید. برای آشنایی با سرمایه گذاری می توانید به مقاله راهنمای کامل سرمایهگذاری با هر میزان سرمایه؛ از 5 میلیون تا یک میلیارد تومان رجوع کنید.
چگونه برای پسانداز و سرمایهگذاری برنامهریزی کنیم؟
یک برنامه مالی مناسب با شناخت درآمد، هزینهها و اهداف شما آغاز میشود. پیش از انتخاب هر دارایی، باید مشخص کنید چه مقدار از درآمدتان صرف هزینههای ضروری میشود و چه میزان از آن را میتوانید بدون ایجاد اختلال در زندگی روزمره کنار بگذارید.
برای شروع، مراحل زیر را در نظر بگیرید:
- درآمد و هزینههای خود را بررسی کنید. هزینههای ضروری مانند مسکن، خوراک، قبوض و اقساط را مشخص کنید تا میزان پول مازاد شما روشن شود.
- پسانداز اضطراری تشکیل دهید. بخشی از منابع مالی را برای هزینههای غیرمنتظره نگه دارید تا در صورت بروز مشکل، مجبور به فروش زودهنگام داراییهای سرمایهگذاریشده نشوید.
- برای اهداف مالی زمان تعیین کنید. پول موردنیاز برای چند ماه آینده باید با منابعی مدیریت شود که دسترسی به آنها آسان است؛ اما برای اهداف چندساله میتوانید گزینههای سرمایهگذاری را بررسی کنید.
- دارایی متناسب با شرایط خود انتخاب کنید. میزان ریسکپذیری، هزینههای معامله، نقدشوندگی و شناخت بازار را در تصمیمگیری لحاظ کنید.
- برنامه خود را بهصورت دورهای ارزیابی کنید. با تغییر درآمد، هزینهها یا اهداف زندگی، ممکن است لازم باشد سهم پسانداز و سرمایهگذاری را تغییر دهید.
برای مثال، اگر درآمد محدودی دارید، لازم نیست از ابتدا مبلغ زیادی را وارد بازار کنید. میتوانید ابتدا یک ذخیره مالی متناسب با شرایط خود بسازید و سپس بخشی از درآمد مازاد را بهتدریج به خرید داراییهایی مانند شمش طلا اختصاص دهید. استمرار در اجرای برنامه، از شروع با مبلغ بالا اما بدون نظم مالی اهمیت بیشتری دارد.
چه زمانی پسانداز انتخاب بهتری است؟
پسانداز زمانی اهمیت بیشتری پیدا میکند که در آینده نزدیک به پول خود نیاز داشته باشید. هزینه اجاره، شهریه، خرید لوازم ضروری یا مخارج پیشبینینشده از جمله مواردی هستند که بهتر است منابع مالی موردنیاز آنها در معرض نوسانات شدید بازار قرار نگیرند. برای چنین اهدافی، حسابهای بانکی و سپردههای کوتاهمدت میتوانند از گزینههای قابلبررسی باشند. البته نرخ سود، محدودیت برداشت و شرایط هر ابزار باید پیش از انتخاب بررسی شود.
ذخیره اضطراری نیز بخش مهمی از برنامه مالی است. اگر درآمد شما کاهش پیدا کند یا با هزینهای ناگهانی روبهرو شوید، وجود این ذخیره کمک میکند بدون فروش عجولانه داراییهای خود، شرایط را مدیریت کنید. میزان مناسب این مبلغ به هزینههای ماهانه، ثبات شغلی و مسئولیتهای مالی شما بستگی دارد.
در نتیجه، هدف پسانداز کسب بیشترین بازدهی نیست؛ بلکه ایجاد امنیت مالی و فراهم کردن امکان تصمیمگیری بهتر در شرایط مختلف است.
چه زمانی باید سرمایهگذاری را انتخاب کنیم؟
وقتی هزینههای ضروری خود را پوشش دادهاید و برای شرایط اضطراری نیز منابع مالی در دسترس دارید، میتوانید بخشی از درآمد مازاد را برای اهداف بلندمدت سرمایهگذاری کنید. خرید خانه، تأمین هزینه تحصیل فرزندان، برنامهریزی برای دوران بازنشستگی و حفظ قدرت خرید از جمله اهدافی هستند که ممکن است به تشکیل یک سبد سرمایهگذاری نیاز داشته باشند.
در این مرحله، انتخاب دارایی باید با توجه به مدتزمان سرمایهگذاری، میزان ریسکپذیری و نیاز به نقدشوندگی انجام شود. برخی افراد صندوقهای سرمایهگذاری را انتخاب میکنند و برخی دیگر برای نگهداری بخشی از ثروت خود به سراغ داراییهای فیزیکی مانند طلا میروند.
نکته مهم این است که بازدهی اسمی با بازدهی واقعی تفاوت دارد. اگر ارزش دارایی شما افزایش پیدا کند، اما این افزایش کمتر از رشد سطح عمومی قیمتها باشد، قدرت خریدتان ممکن است همچنان کاهش یابد. به همین دلیل، هنگام ارزیابی سرمایهگذاری باید اثر تورم و تمام هزینههای مرتبط را نیز در نظر بگیرید.
همچنین بهتر است تمام سرمایه خود را صرف یک دارایی نکنید. تنوعبخشی متناسب با شرایط مالی میتواند وابستگی سبد دارایی به نوسانات یک بازار را کاهش دهد؛ هرچند ریسک سرمایهگذاری را بهطور کامل از بین نمیبرد.
مطالعه بیشتر: قبل از سرمایه گذاری این مفاهیم را یاد بگیریم
اشتباهات رایج در پسانداز و سرمایهگذاری
یکی از اشتباهات رایج این است که افراد تمام پول خود را به یک روش اختصاص میدهند. برخی همه دارایی خود را بهصورت نقدی نگه میدارند و در بلندمدت با کاهش قدرت خرید مواجه میشوند؛ برخی دیگر نیز بدون داشتن ذخیره اضطراری، تمام منابع مالی خود را وارد بازارهای پرنوسان میکنند.
اشتباه دیگر، انتخاب ابزار مالی بدون توجه به افق زمانی است. ممکن است یک دارایی برای هدفی پنجساله مناسب باشد، اما برای پرداخت هزینهای در سه ماه آینده انتخاب خوبی نباشد. همچنین نباید بازدهی گذشته یک دارایی را تضمینی برای سودآوری آینده آن در نظر گرفت یا صرفاً بر اساس توصیه دیگران تصمیم گرفت.
نادیده گرفتن هزینههای خریدوفروش نیز میتواند نتیجه نهایی را تحت تأثیر قرار دهد. برای مثال، اگر داراییای را با هزینه بالا خریداری کنید و مجبور شوید در مدت کوتاهی آن را بفروشید، ممکن است حتی با تغییر اندک قیمت بازار نیز زیان کنید. به همین دلیل، پیش از هر تصمیم باید شرایط خروج از سرمایهگذاری، میزان ریسک و مدتزمان مناسب نگهداری دارایی را بررسی کنید.
سرمایهگذاری در طلای آبشده بهتر است یا خرید شمش طلا؟
طلا از جمله داراییهایی است که افراد برای حفظ ارزش سرمایه و تنوعبخشی به داراییهای خود بررسی میکنند. بااینحال، همه شکلهای طلا از نظر هزینه، اصالتسنجی و شرایط معامله یکسان نیستند. طلای آبشده و شمش طلا دو گزینه متفاوت هستند که پیش از خرید باید ویژگیهای هرکدام را بشناسید.
سرمایهگذاری در طلای آبشده ممکن است برای افرادی جذاب باشد که به دنبال خرید طلا بدون هزینه اجرت ساخت زیورآلات هستند. بااینحال، عیارسنجی معتبر، دریافت فاکتور و اطمینان از اعتبار فروشنده در این روش اهمیت زیادی دارد. همچنین خرید و فروش طلای آب شده به اختلاف قیمت طلا در خریدوفروش، کارمزد معامله و امکان احراز اصالت وابسته است؛ بنابراین، نباید تنها بر اساس قیمت هر گرم تصمیم گرفت.
در مقابل، شمش طلا محصولی با وزن و مشخصات مشخص است که در صورت خرید از تولیدکننده یا فروشنده معتبر، امکان بررسی اطلاعات محصول و اصالت آن فراهم میشود. بستهبندی امنیتی، درج وزن و عیار، کد شناسایی و فاکتور معتبر از جمله مواردی هستند که میتوان هنگام انتخاب شمش بررسی کرد.
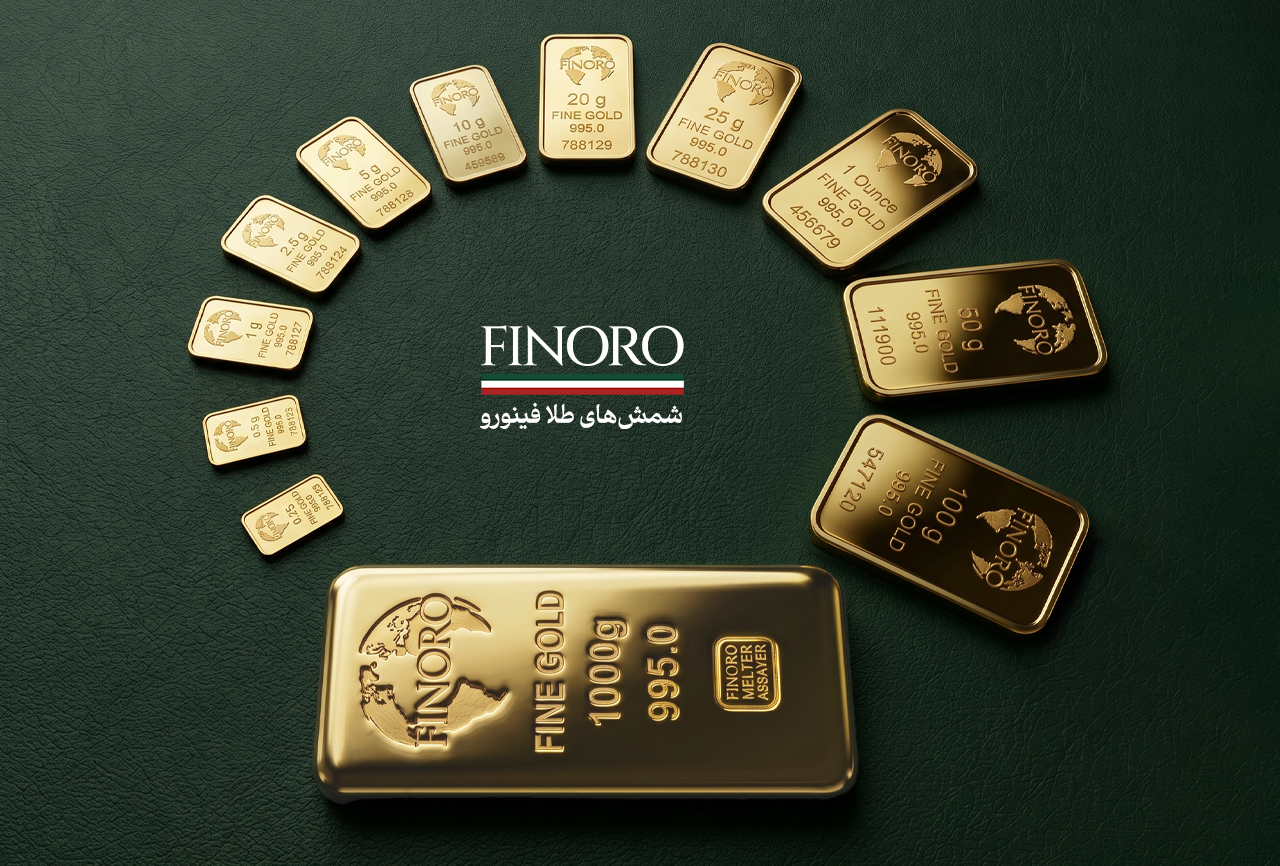
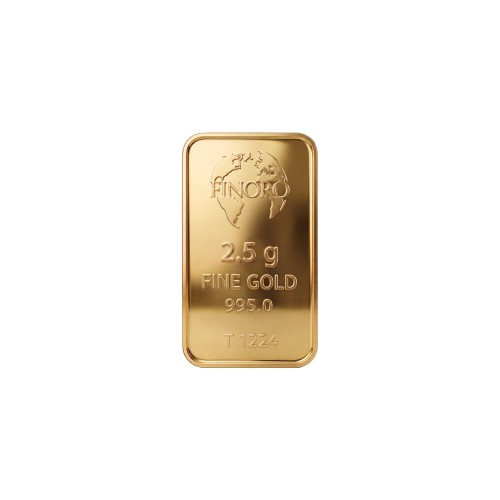
برای افرادی که شفافیت مشخصات محصول و امکان بررسی اصالت را در اولویت قرار میدهند، شمشهای طلای فینورو میتوانند یکی از گزینههای قابلبررسی باشند. شمشهای این برند با خلوص اعلامشده 995 و بستهبندی امنیتی عرضه میشوند و امکان بررسی اطلاعات اصالت محصول و دریافت فاکتور نیز از معیارهای مهم در فرایند خرید آنهاست.
در نهایت، انتخاب میان طلای آبشده و شمش باید بر اساس شرایط مالی، آگاهی از هزینههای معامله و هدف سرمایهگذاری انجام شود. اگر محصولی با وزن مشخص، اطلاعات روشن و امکان بررسی اصالت برایتان اولویت دارد، خرید شمش طلا از یک مجموعه معتبر میتواند فرایند انتخاب و نگهداری دارایی را شفافتر کند.
هنگام خرید شمش طلا به چه نکاتی توجه کنیم؟
انتخاب شمش طلا فقط به وزن یا قیمت آن محدود نمیشود. برای اینکه خرید شما با هدف سرمایهگذاری هماهنگ باشد، لازم است مشخصات محصول، اعتبار عرضهکننده و شرایط فروش مجدد را بررسی کنید. این موضوع بهویژه زمانی اهمیت دارد که قصد دارید شمش را برای چند سال نگهداری کنید.
پیش از خرید، به وزن و عیار درجشده روی محصول، بستهبندی امنیتی، کد شناسایی، فاکتور معتبر و امکان استعلام اصالت توجه کنید. همچنین بهتر است درباره شرایط بازخرید، هزینههای احتمالی معامله و تفاوت قیمت خرید با قیمت فروش مجدد اطلاعات کافی داشته باشید. این موارد کمک میکنند ارزش واقعی معامله را بهتر ارزیابی کنید.
شمشهای طلای فینورو با خلوص اعلامشده 995 و بستهبندی امنیتی، برای افرادی که به دنبال محصولی با مشخصات روشن هستند، گزینهای برای بررسی به شمار میروند. انتخاب وزن نیز باید با میزان سرمایه و برنامه مالی شما تناسب داشته باشد؛ زیرا خرید شمش در وزنهای مختلف، امکان ورود با مبالغ متفاوت را فراهم میکند.
برای بررسی شرایط خرید، مشخصات محصولات و انتخاب وزن متناسب با بودجه خود میتوانید محصولات شمش طلای فینورو را در بازار طلا مشاهده کنید. بهتر است پیش از نهایی کردن خرید، اطلاعات اصالت، قیمت نهایی و شرایط معامله را بهدقت بررسی کنید.
بیشتر بخوانید: چگونه بهترین شمش طلا را برای سرمایه گذاری بخریم؟
قیمت لحظهای طلا چه نقشی در تصمیمگیری برای خرید دارد؟
قیمت لحظهای طلا یکی از اطلاعات مهم برای افرادی است که قصد خرید شمش یا سایر محصولات طلایی را دارند. قیمت طلا تحت تأثیر عواملی مانند بهای جهانی اونس، نرخ ارز، شرایط اقتصادی و تحولات سیاسی تغییر میکند؛ بنابراین، بررسی قیمت روز میتواند به شناخت بهتر وضعیت بازار کمک کند.
بااینحال، مشاهده قیمت لحظهای بهتنهایی برای تشخیص بهترین زمان خرید کافی نیست. حتی اگر قیمت در یک روز کاهش پیدا کند، نمیتوان با اطمینان گفت که روند نزولی ادامه خواهد داشت. به همین ترتیب، افزایش قیمت نیز لزوماً به معنای تداوم رشد در روزهای آینده نیست.
اگر هدف شما سرمایهگذاری بلندمدت است، بهتر است بهجای تلاش برای شناسایی دقیق کف قیمت، برنامه خرید خود را با میزان سرمایه، افق زمانی و توانایی تحمل نوسانات هماهنگ کنید. خرید در چند مرحله میتواند وابستگی تصمیم شما به قیمت یک روز مشخص را کاهش دهد، هرچند تضمینی برای کسب سود ایجاد نمیکند.
همچنین هنگام بررسی نرخها باید تفاوت قیمت طلای خام با قیمت نهایی محصول را در نظر بگیرید. هزینههای تولید، بستهبندی، کارمزد و اختلاف قیمت خریدوفروش میتوانند بر مبلغ پرداختی و بازدهی نهایی اثر بگذارند. بنابراین، مقایسه قیمت نهایی محصولات و بررسی شرایط فروش مجدد، بخش مهمی از تصمیمگیری آگاهانه است.
جمعبندی
پسانداز و سرمایهگذاری هر دو در مدیریت مالی اهمیت دارند، اما کاربرد یکسانی ندارند. پسانداز به شما کمک میکند هزینههای ضروری و شرایط اضطراری را مدیریت کنید؛ درحالیکه سرمایهگذاری فرصتی برای تلاش در جهت حفظ قدرت خرید و رشد دارایی در بلندمدت فراهم میکند.
اگر قصد دارید وضعیت مالی خود را بهبود دهید، ابتدا هزینههای ضروری را مشخص کنید و ذخیرهای متناسب با شرایط زندگی خود برای روزهای غیرمنتظره کنار بگذارید. سپس میتوانید بخشی از درآمد مازاد را به سرمایهگذاری اختصاص دهید و با توجه به اهداف، مدتزمان نگهداری و میزان ریسکپذیری، دارایی مناسب را انتخاب کنید.
طلا، بهویژه شمش طلا، میتواند یکی از گزینههای قابلبررسی برای این منظور باشد؛ اما انتخاب آن باید با شناخت نوسانات بازار، هزینههای معامله و شرایط خریدوفروش انجام شود. شمشهای طلای فینورو نیز برای افرادی که به مشخصات روشن، خلوص اعلامشده و بستهبندی امنیتی اهمیت میدهند، گزینهای برای بررسی هستند.
در نهایت، موفقیت مالی فقط به انتخاب یک دارایی وابسته نیست؛ بلکه از برنامهریزی منظم، مدیریت ریسک و تصمیمگیری متناسب با شرایط فردی شکل میگیرد. با حفظ تعادل میان پسانداز و سرمایهگذاری و انتخاب آگاهانه محصولات طلا، میتوانید برای نیازهای امروز و اهداف مالی آینده خود برنامهای منسجمتر داشته باشید.
سوالات متداول
1. سرمایهگذاری چیست و چه تفاوتی با پسانداز دارد؟
پسانداز به معنای کنار گذاشتن بخشی از درآمد برای استفاده در آینده است؛ اما سرمایهگذاری با هدف کسب بازده و افزایش ارزش دارایی انجام میشود. پسانداز معمولاً نقدشوندگی و ریسک کمتری دارد، درحالیکه سرمایهگذاری میتواند بازده بیشتر و ریسک بالاتری داشته باشد.
2. برای شروع، پسانداز بهتر است یا سرمایهگذاری؟
اگر هنوز برای هزینههای ضروری و اتفاقات پیشبینینشده ذخیره مالی ندارید، بهتر است ابتدا پسانداز اضطراری ایجاد کنید. پس از تأمین این نیاز، میتوانید بخشی از پول مازاد خود را با توجه به هدف، افق زمانی و میزان ریسکپذیری وارد سرمایهگذاری کنید.
3. آیا پسانداز بهتنهایی برای حفظ ارزش پول کافی است؟
در شرایط تورمی، اگر بازده پسانداز از نرخ تورم کمتر باشد، قدرت خرید پول بهمرور کاهش پیدا میکند. به همین دلیل، برخی افراد برای حفظ ارزش دارایی خود، بخشی از سرمایهشان را به داراییهایی مانند طلا اختصاص میدهند؛ البته ارزش این داراییها نیز ممکن است نوسان داشته باشد.
4. آیا سرمایهگذاری همیشه سودآور است؟
خیر. هیچ نوع سرمایهگذاری سود قطعی و تضمینشده ندارد. قیمت داراییهایی مانند طلا، سهام و ارز ممکن است کاهش پیدا کند و سرمایهگذار با زیان روبهرو شود. بررسی ریسک، هزینههای خرید و فروش و شرایط بازار پیش از تصمیمگیری اهمیت زیادی دارد.
5. چه مقدار از درآمد ماهانه را باید پسانداز یا سرمایهگذاری کنیم؟
مقدار مناسب به درآمد، هزینههای ضروری، بدهیها و اهداف مالی هر فرد بستگی دارد. بهتر است ابتدا هزینههای زندگی و ذخیره اضطراری را در نظر بگیرید و سپس مبلغی متناسب با توان مالی خود برای پسانداز و سرمایهگذاری کنار بگذارید. یک درصد ثابت برای همه افراد مناسب نیست.
6. سرمایهگذاری در طلا چه تفاوتی با پسانداز نقدی دارد؟
در پسانداز نقدی، پول برای استفاده در آینده نگهداری میشود؛ اما در سرمایهگذاری در طلا، هدف معمولاً حفظ ارزش دارایی یا کسب بازده از تغییرات قیمت است. قیمت طلا میتواند تحت تأثیر اونس جهانی، نرخ ارز و شرایط اقتصادی تغییر کند؛ بنابراین احتمال زیان و هزینههای خرید و فروش را نیز باید در نظر گرفت.
7. سرمایهگذاری در طلای آب شده بهتر است یا شمش طلا؟
انتخاب بین طلای آب شده و شمش طلا به هدف خرید، هزینه معامله و اهمیت اصالت قابلبررسی بستگی دارد. در خرید و فروش طلای آب شده، عیارسنجی معتبر و اطمینان از اصالت اهمیت زیادی دارد. شمش طلا نیز در صورت داشتن مشخصات روشن، بستهبندی امنیتی، فاکتور معتبر و امکان احراز اصالت میتواند گزینهای برای سرمایهگذاری باشد. کارمزدها و شرایط فروش مجدد را پیش از خرید مقایسه کنید.
8. آیا با سرمایه کم هم میتوان سرمایهگذاری کرد؟
بله. شروع سرمایهگذاری لزوماً به پول زیادی نیاز ندارد. برخی محصولات طلا در وزنهای کوچک عرضه میشوند و امکان خرید با بودجه محدودتر را فراهم میکنند. بااینحال، باید حداقل مبلغ خرید، کارمزد، هزینه تحویل و اختلاف قیمت خرید و فروش را بررسی کنید تا هزینهها بخش زیادی از سرمایه را مصرف نکنند.
9. پیش از سرمایهگذاری چه نکاتی را باید بررسی کنیم؟
پیش از سرمایهگذاری باید هدف مالی، مدت نگهداری دارایی، میزان ریسکپذیری، نقدشوندگی، هزینههای معامله و احتمال کاهش قیمت را بررسی کنید. همچنین بهتر است تمام سرمایه را به یک دارایی اختصاص ندهید و درباره اعتبار فروشنده و امکان فروش مجدد محصول تحقیق کنید.
10. قیمت لحظهای طلا چه نقشی در تصمیمگیری برای سرمایهگذاری دارد؟
بررسی قیمت لحظهای طلا به شناخت وضعیت بازار و مقایسه قیمت فعلی با قیمتهای گذشته کمک میکند؛ اما بهتنهایی زمان مناسب خرید را مشخص نمیکند. برای تصمیمگیری بهتر، روند اونس جهانی، نرخ ارز، هزینههای خرید و فروش و افق زمانی سرمایهگذاری را نیز در نظر بگیرید.
